
Cooperativas Sólidas: Transformación digital y gobernanza eficiente
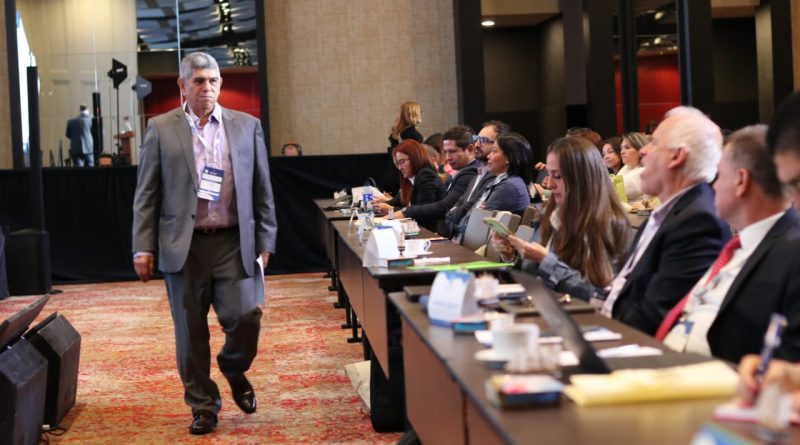
Fecolfin realizó la XI Convención Financiera Cooperativa 2024 en Bogotá , en el Hotel Grand Hyatt, los días 16 y 17 de octubre. «Ecosistemas uneficientes, cooperativas sólidas» es el slogan de este año, y la agenda se centra en tres enfoques temáticos: Apalancamiento, Transformación Digital y Gobierno Corporativo
Apalancamiento en el Sector Solidario Financiero: Actualmente, los tres principales bancos de segundo piso, Findeter, Bancoldex y Finagro, han enfocado su atención en el Sector Solidario Financiero. Su objetivo es llegar a diversos territorios a través de las cooperativas, aprovechando la extensa capilaridad que estas ofrecen, lo que permite una amplia cobertura a nivel nacional.
Asimismo, entidades como Bancoldex están apoyando y fortaleciendo a las cooperativas para corregir las asimetrías operativas. Esto busca mejorar los indicadores que les permitan acceder a mayores cupos de crédito. Aunque el entorno en estas organizaciones, parte del grupo bicentenario, es alentador, todavía existen obstáculos en cuanto a la aceptación del cumplimiento de requisitos necesarios para acceder a los cupos. En algunos casos, las tasas de interés de las entidades son tan elevadas que no permiten un margen de intermediación que beneficie al consumidor final.
El Fondo Nacional de Garantías (FNG) ha encontrado un aliado estratégico en las entidades del sector solidario, logrando llegar a todos los rincones del país y generando oportunidades de inclusión financiera. Esto se traduce en un aumento en los desembolsos, gracias a la reducción de las tasas de las comisiones y la ampliación de coberturas.
Transformación Digital: En relación a este tema, la mayoría de los conferencistas enfatizaron la importancia de despertar ante los retos tecnológicos que deben enfrentar las cooperativas de ahorro y crédito. Se propuso profundizar en la capacitación de todos los niveles administrativos para desarrollar la capacidad de responder a interrogantes como los pagos inmediatos y las normativas establecidas por la Superintendencia de Economía Solidaria (SES) sobre Transformación Digital. Esta capacitación es clave para construir un plan estratégico de tecnología e innovación.
Noticias Vital, conoció que se hizo hincapié en la necesidad de aprovechar las herramientas tecnológicas disponibles en el mercado, tanto de entidades externas como del propio sector, para crear ecosistemas digitales mediante la integración. Esto permitirá generar economías de escala que garanticen la sostenibilidad del sistema financiero cooperativo.
Gobierno Corporativo: La alineación para fomentar la confianza y transparencia es fundamental y debe ser un propósito común. Los consejos de administración deben ser proactivos al implementar estrategias, enfatizando que la confianza y la transparencia se construyen sobre la ética, es decir, demostrando un ejemplo positivo como líderes para nuestros equipos.
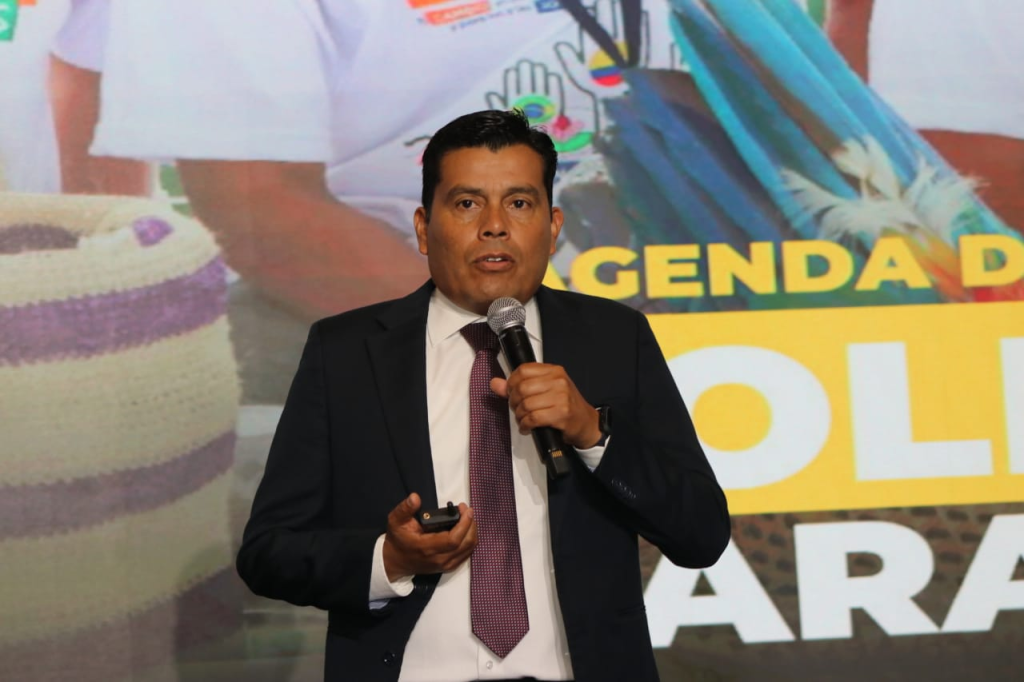
Mauricio Rodriguez Amaya Director Unidad Solidaria.
Fortalecer, mejorar y articular las organizaciones solidarias con 12 lineamientos estratégicos que permitirán impulsar y materializar la asociatividad solidaria. Esta es nuestra propuesta para el sector, Mauricio a Rodríguez director Unidad Solidaria. @UsolidariaCo
Entre las buenas prácticas, se destaca la composición estratégica de los integrantes del consejo de administración, quienes deben desarrollar sus actividades utilizando elementos estratégicos y tecnología.
Algunas de las principales cifras Sistema Financiero Cooperativo entregadas pro Enrique Valderrama Jaramillo, Presidente ejecutivo de Fecolfin
- Activos Crecimiento de activos: Los activos de las cooperativas de ahorro y crédito crecieron un 4,74% en el primer semestre de 2024, mostrando estabilidad.
- Cartera: La cartera de crédito de las cooperativas de ahorro y crédito creció solo un 2.01% en el primer semestre de 2024, bajo en comparación con años anteriores.
-Consumo: Representa la mayor parte de la cartera con el 78.77% del total en junio de 2024. Esta línea sigue mostrando crecimiento, pero su excesiva concentración es un riesgo.
-Vivienda: Aunque su participación es menor, ha tenido un crecimiento estable con baja morosidad (3.72%). La cartera de vivienda suma más de $800 mil millones colocados.
-Microcrédito: Línea con menor crecimiento dado su mayor morosidad, con una mora a junio que se ubica en el 19,11%, la más alta de todas las líneas. -Comercial: Representa el 15.64% del total de la cartera. Ha sufrido un deterioro significativo, con una mora superior al 10%.
- Depósitos: Crecieron $905 mil millones durante el primer semestre
- Este crecimiento se ha logrado principalmente mediante la promoción de. productos de captación como los CDATs
La concentración en CDAT´s frente a los otros productos de captación es mayor. Durante el 1er. Semestre, creció la concentración de los CDAT´s en 1,4 puntos porcentuales, lo que significó cerca de $600 mil millones - Endeudamiento Muchas cooperativas han reducido su deuda bancaria, debido en parte a la mayor captación de depósitos. Entre enero y junio de 2024, el endeudamiento bancario disminuyó un 12,87%.
- Aportes Sociales Después de la pandemia, el crecimiento de los aportes sociales ha sido constante. A junio de 2024, el crecimiento se mantuvo en 3.76%,
- Excedentes: A junio de 2024, las cooperativas de ahorro y crédito reportaron excedentes por $129 mil millones, proyectando cerrar el año con $259 mil millones.
- Conclusiones. Transformación digital y diversificación: Se enfatiza la necesidad de avanzar en la digitalización de los servicios y diversificar el portafolio para mitigar riesgos. En particular, sectores como la vivienda y el microcrédito presentan oportunidades de estabilidad.
- Generación de excedentes: La recuperación de deterioros de cartera ha sido clave para la generación de excedentes en 2024, pero las cooperativas deben mejorar sus niveles de cobertura para mitigar los riesgos de morosidad.
- Dependencia de CDATs: Aunque los CDATs han sido una fuente de captación importante, es necesario reducir su dependencia y fomentar el ahorro a la vista, que resulta más económico para las cooperativas.
-Gestión financiera: Se requiere una gestión proactiva para enfrentar los desafíos del bajo crecimiento de la cartera de crédito y la dependencia de depósitos a tasas más altas.
#noticiasvital
#TransformacionDigital #Carteradecrédito


