Bancolombia prevé invertir al menos $1 billón anual en activos energéticos y ampliar su participación en el sector
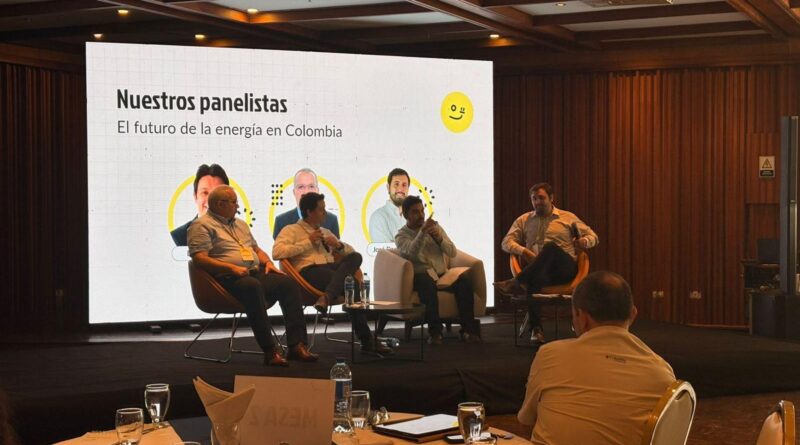
Bancolombia contempla destinar al menos $1 billón anual a activos energéticos en los que participe como accionista, a través de su negocio Renta y Uso, una estrategia con la que busca ampliar su presencia en el sector más allá de la financiación tradicional. Así lo explicó David Becerra, líder de inversiones en energía de la entidad, durante un panel organizado por Unergy en Bucaramanga.
“Solo en Renta y Uso estamos pensando en por lo menos un billón anual en activos energéticos en donde el banco participa como accionista. No estoy hablando de financiación”, afirmó Becerra al referirse a las perspectivas de inversión de la entidad.
El directivo también señaló que Bancolombia ya acompaña al sector energético colombiano con más de $14 billones en financiación y que mantiene la intención de aumentar su participación. La diferencia, explicó, está en el papel que asume el banco en cada modelo: mientras en la financiación tradicional entrega recursos bajo una estructura de deuda, mediante Renta y Uso participa como propietario de los activos y como beneficiario de los incentivos tributarios asociados.
La propuesta supone una participación directa en los proyectos energéticos. Durante la presentación del panel, el negocio fue descrito como un modelo en el que Bancolombia adquiere los activos, en lugar de limitarse a prestar el dinero para desarrollarlos. De esta manera, la entidad entra en la estructura de propiedad y participa como inversionista.
Becerra explicó que el sector energético representa una apuesta estratégica para el banco, no solo por su peso en la economía, sino también por su relación con otras actividades productivas. Según señaló, aunque la participación del sector energético en el producto interno bruto de los países de América Latina se sitúa alrededor de 2,5%, su impacto también se refleja en áreas como la educación, la industria y el desarrollo económico.
“Es un sector estratégico para nosotros”, sostuvo el directivo, quien agregó que la apuesta de inversión todavía no tiene un techo definido. También mencionó la incorporación de Bancolombia a Grupo Cibest como un cambio relevante para la perspectiva del negocio, al aportar una visión de holding financiero y una mirada regional.
No obstante, Becerra advirtió que la participación de la banca en el desarrollo energético está condicionada por la capacidad de entender los riesgos y por el conocimiento que tengan los actores del mercado sobre las tecnologías y los proyectos. Desde su perspectiva, acelerar la transferencia de conocimiento y reducir los tiempos de discusión será necesario para avanzar en las inversiones.
“Yo todos los días me levanto pensando en que soy ignorante en este sector y hay mucho por aprender”, dijo. Para el directivo, la democratización del conocimiento entre las empresas, la academia y los demás participantes puede contribuir a resolver con mayor rapidez los problemas que enfrenta la expansión de la infraestructura energética.
La perspectiva de inversión de Bancolombia se presentó en un contexto en el que la generación distribuida ha aumentado y los operadores de red enfrentan dificultades para conectar nuevos proyectos.
Durante el panel, Eduardo Pinto, representante de la operación de red y la prestación del servicio, explicó que el sistema eléctrico está pasando de un esquema en el que los usuarios eran principalmente consumidores a uno en el que también pueden generar energía y participar de manera más activa en el mercado.
Ese cambio, indicó, exige inversiones en redes, herramientas digitales y sistemas de gestión. También requiere ajustes regulatorios y una mayor coordinación entre los operadores, los inversionistas, la banca y las entidades públicas.
Pinto recordó que hace más de una década ya se discutía la implementación de la infraestructura de medición avanzada, conocida como AMI, pero que su desarrollo continúa pendiente. Este tipo de tecnología permite obtener información más detallada sobre los consumos y facilita la gestión de la demanda, el seguimiento de pérdidas y los procesos de recaudo.
“¿Hasta cuándo vamos a implementar el AMI?”, planteó el representante, al señalar que esta infraestructura resulta necesaria para avanzar en nuevos modelos de gestión energética.
Las cifras expuestas durante el encuentro muestran la dimensión del crecimiento de las solicitudes de conexión. Según Pinto, cuando comenzó a impulsarse la regulación relacionada con la generación distribuida, las solicitudes se ubicaban entre 10 y 15 al año. Actualmente, la cifra llega a cerca de 9.000.
En el caso de Afinia, el representante indicó que, después de la separación de la operación correspondiente a Air-e y de los cambios en la estructura regional del servicio, quedaron 63 plantas conectadas y en funcionamiento. Además, señaló que se esperaba conectar entre 40 y 50 plantas adicionales antes de finalizar el año y que había otras 100 previstas para entrar en operación durante el siguiente año.
Con esas incorporaciones, la operación de Afinia podría acercarse a las 250 plantas conectadas al cierre de 2027, según las proyecciones expuestas durante el panel.
Sin embargo, el aumento de las solicitudes también está generando restricciones. Pinto explicó que la capacidad disponible de las redes está limitando la conexión de nuevos proyectos de generación distribuida. Algunas iniciativas permanecen a la espera de que se habiliten puntos de conexión, lo que frena el ingreso de nueva capacidad.
El representante pidió revisar estas condiciones y advirtió que esperar entre dos y tres años para que determinados proyectos puedan conectarse puede resultar incompatible con la necesidad de incorporar generación en plazos más cortos. Según expuso, algunos proyectos de generación distribuida podrían entrar en operación en un periodo de hasta 12 meses, por lo que las restricciones actuales afectan el ritmo de desarrollo.
Durante la conversación también se señaló que otros operadores, como EPM, cuentan con un número importante de generadores conectados, aunque las cifras mencionadas sobre su capacidad y cantidad de plantas no fueron presentadas de manera concluyente.
El tercer punto de vista del panel correspondió a José Giraldo, CEO de Sole, empresa dedicada a la construcción de proyectos de generación renovable. Durante la presentación se indicó que la compañía tenía alrededor de 40 proyectos en operación y otros 50 en construcción, distribuidos en distintas regiones del país, entre ellas La Guajira y Bolívar.
La experiencia de construcción permitió incorporar al debate los retos que aparecen cuando los proyectos pasan de la estructuración a la ejecución. El crecimiento del sector requiere coordinar la disponibilidad de capital, las condiciones de conexión, la capacidad de las redes y los tiempos de desarrollo de la infraestructura.
En ese contexto, el modelo de inversión de Bancolombia representa una alternativa para movilizar recursos hacia activos energéticos mediante una estructura distinta a la deuda. Sin embargo, las intervenciones del panel también mostraron que la disponibilidad de capital no resuelve por sí sola las restricciones de conexión ni los pendientes regulatorios y tecnológicos.
Becerra insistió en que el conocimiento del sector debe avanzar al mismo ritmo que las inversiones. A su juicio, los actores del mercado necesitan compartir información y resolver de forma práctica los obstáculos que se repiten en los proyectos.
“Creo que ese factor de conocimiento va a ser un tema clave para darle un futuro energético”, señaló.
Las intervenciones coincidieron en que la transformación del sistema eléctrico exige cambios en diferentes eslabones de la cadena. Para los operadores de red, el desafío pasa por responder al crecimiento de las solicitudes y ampliar las capacidades de conexión. Para los constructores, implica desarrollar proyectos en condiciones que permitan su ejecución. Para la banca, supone evaluar nuevas formas de participar en los activos y acompañar las necesidades de financiación.
Pinto sostuvo que la transición hacia un usuario más activo obliga a modificar la manera en que se presta y administra el servicio de energía. El cliente puede generar, consumir y participar en la demanda, por lo que los operadores deben contar con herramientas que permitan gestionar esos cambios.
El representante también subrayó que la responsabilidad no recae únicamente en las empresas de distribución. La regulación, las decisiones gubernamentales, los inversionistas y las entidades financieras tienen un papel en la evolución del sistema.
Desde la perspectiva de Bancolombia, la participación accionaria en activos energéticos y el crecimiento de la financiación constituyen dos vías para acompañar el desarrollo del sector. La entidad indicó que prevé invertir al menos $1 billón anual mediante Renta y Uso, mientras que su financiación al sector en Colombia ya supera los $14 billones.
El alcance de esa apuesta dependerá también de la capacidad del mercado para superar las barreras técnicas y regulatorias que limitan la entrada de nuevos proyectos. El aumento de las solicitudes de conexión, la necesidad de implementar sistemas de medición avanzada y las restricciones de las redes fueron algunos de los puntos señalados durante el encuentro.
El panel dejó planteado que el desarrollo energético colombiano no depende exclusivamente de atraer recursos. También requiere coordinar las inversiones con la infraestructura disponible, acelerar la adopción de herramientas digitales y fortalecer el conocimiento de los actores que participan en la construcción, operación y financiación de los proyectos.